
投資慧眼Insights –
全球債券拋售潮蔓延,10年期美債殖利率劍指5%
週一(8月31日)美國聯准會主席沃什表示,廉價資金時代已結束,經濟增長正在加速,資金正湧向新的項目,這將推高利率,而不是降低利率。
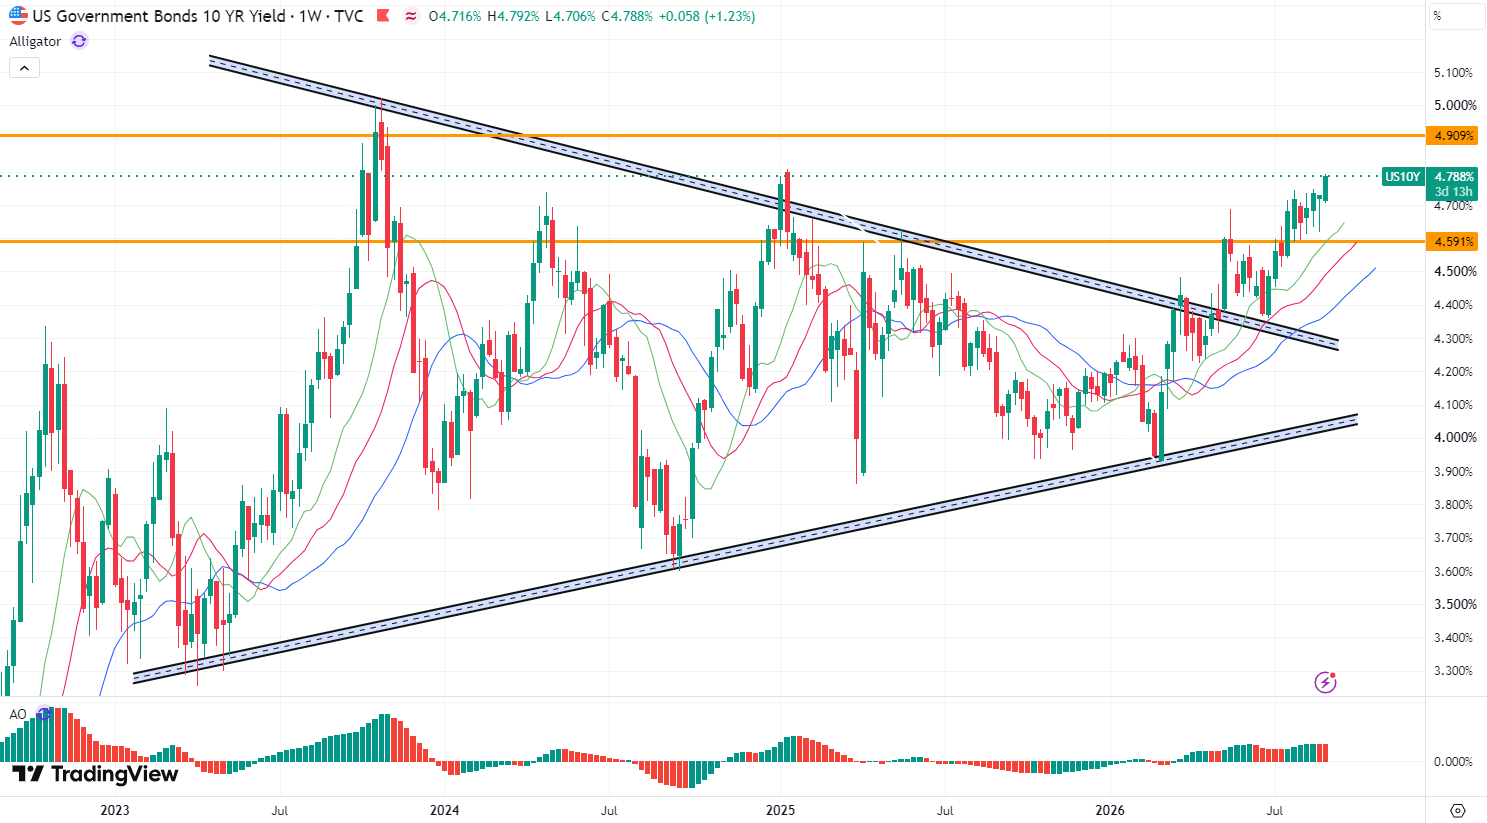
與此同時,美國自7月底來首度公開對伊朗境內目標採取軍事行動。川普週一(8月31日)更進一步稱將對伊朗報復美軍作出回應,投資者擔憂美伊衝突加劇將令荷姆茲海峽通航時間進一步延後。通脹擔憂下全球債券拋售潮蔓延,其中10年前美債殖利率攀升至4.792%,創川普第二任期以來最高水準,進一步向5%水準逼近。30年美債殖利率則升至5.28%。
實際上,儘管美國是全球最大的石油生產國,但美國戰略石油儲備(SPR)的原油庫存降至2.897億桶,為1982年以來最低水準,這或是近期美伊衝突加劇下美債殖利率出現明顯攀升的主要因素。
10年期美債殖利率:
圖片來源於:tradingview
相較而言,歐洲、日本等國家輸入性通脹的壓力更加大,週二(9月1日)作為歐元區基準的德國10年期國債殖利率升至3.36%,創下15年新高;英國30年期國債殖利率日內上漲9個基點,至5.88%,續刷1998年3月以來的最高水準;日本30年期國債殖利率飆升至4.18%以上,刷新歷史新高。
債券市場壓力會否蔓延?重點關注MOVE指數!
毫無疑問,隨著全球主要國家債券殖利率的攀升,主要央行或不得不採取進一步加息舉措以穩定債市。投資者最為擔憂的莫過於債券市場的壓力是否將想匯市甚至股市與實體經濟蔓延。
筆者認為,債券殖利率的波動預計將成為影響風險資產價格的重要因素。但相較於殖利率的絕對水準,更重要的或是殖利率的變動速度。隱含利率波動率是衡量股市風險更有用的指標。
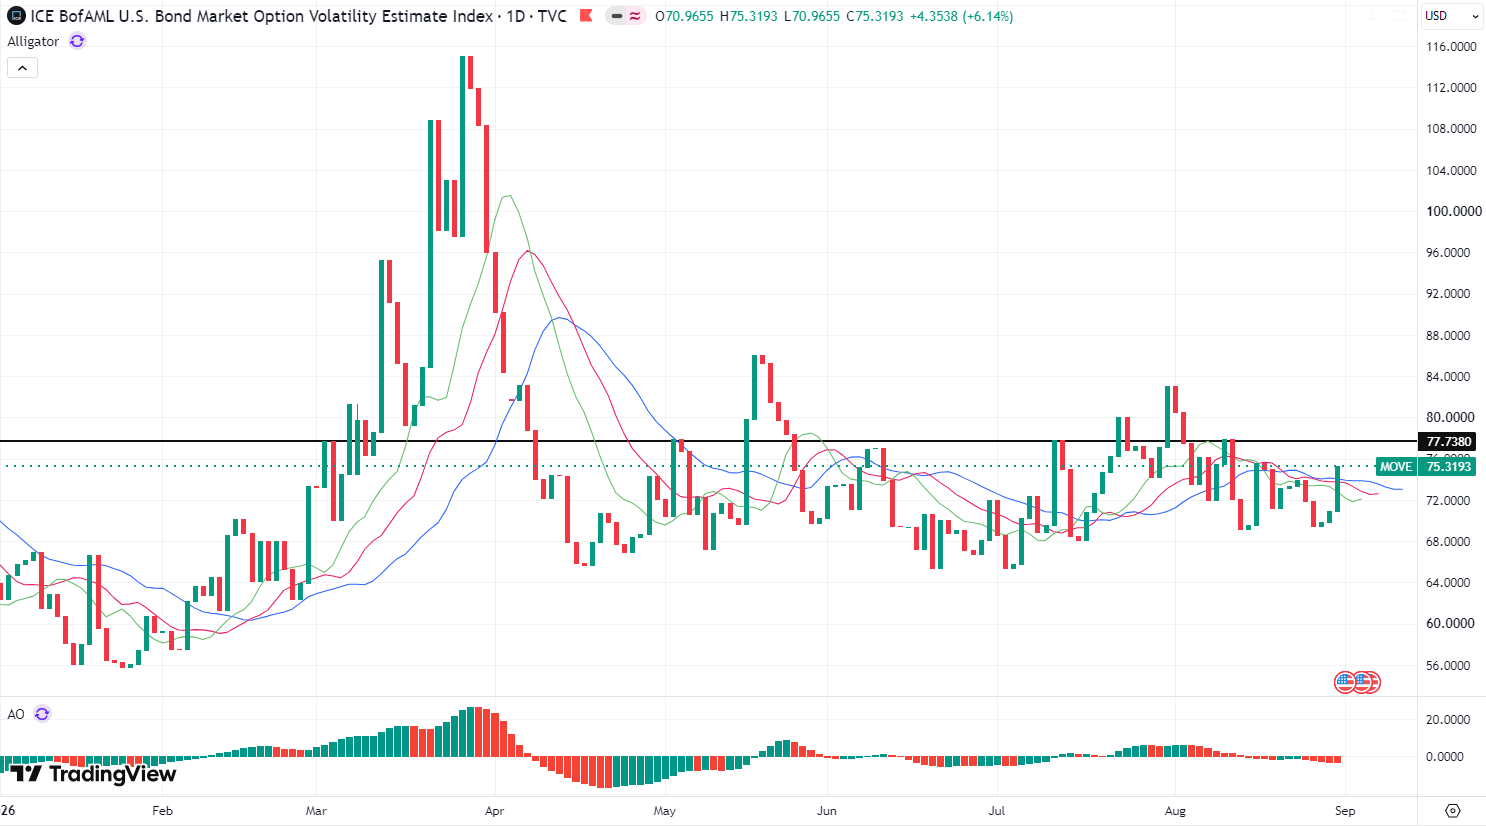
MOVE指數:
圖片來源於:tradingview
如上圖所示,銀美林美債選擇權波動率(MOVE指標是反映美債期貨的波動程度,並被視為是美債期限溢價的觀察指標(長短利差)。如上圖所示,MOVE指數並未出現顯著的大幅攀升,暗示債券市場尚未引發投資者的恐慌情緒。
值得留意的是,上周五(8月28日)首次於傑克森霍爾(Jackson Hole)全球央行年會發表講話的聯准會主席沃什(Kevin Warsh)對通脹強硬表態,重申決策者將把通脹拉回2%的目標,並稱這是一個堅定且不可動搖的目標。儘管沃什未給明確政策前瞻指引,但市場普遍視沃什的言論偏鷹,因其暗示遏抑通脹方面存在迫切性。
筆者認為,在美國財政部與聯准會聯手干預的情況下,若中東局勢並未出現顯著惡化,美債拋售問題有望得到緩解,短期而言對美股影響或將有限。與此同時,隨著聯准會9月加息預期上升,稍早前的美元貶值交易有望逆轉,資金或重新流入美元尋求避險。
但不容忽視的是,全球債券市場具有聯動效應,目前美元/日元已再度觸及160心理關口。美國財政部長貝森特週一(8月31日)表示,他預計日本政府和日本央行將採取措施推動日元走強。不過,若日元加速走弱,不排除美國、日本或再度出手干預匯市,而這一舉措或令美元短期承壓。
加拿大皇家分析師阿巴斯·凱什瓦尼在一份評論中表示,日元近期的貶值走勢已經抵消了日本央行過去數月大部分的干預效果。若要推動日元明顯回升,日本央行需要採取激進的加息週期,但央行不太可能以犧牲經濟增長為代價採取如此激進的政策。日本央行可能會加息至足以防止日元過度走弱的程度,直至明年日本國債市場趨於穩定,從而為日元回升創造條件。
綜上所述,我們認為在美國中期選舉臨近之際,美元阻力最小方向仍為上行,而一旦國債拋售潮緩和,不排除市場對聯准會下半年加息預期修正。投資者可重點關注週五(9月4日)公佈的美國非農數據,若非農數據表現不佳,則需警惕滯漲風險帶動美股進一步回調的可能。
美元指數技術分析:或轉入橫向整理,關注99.0水準得失
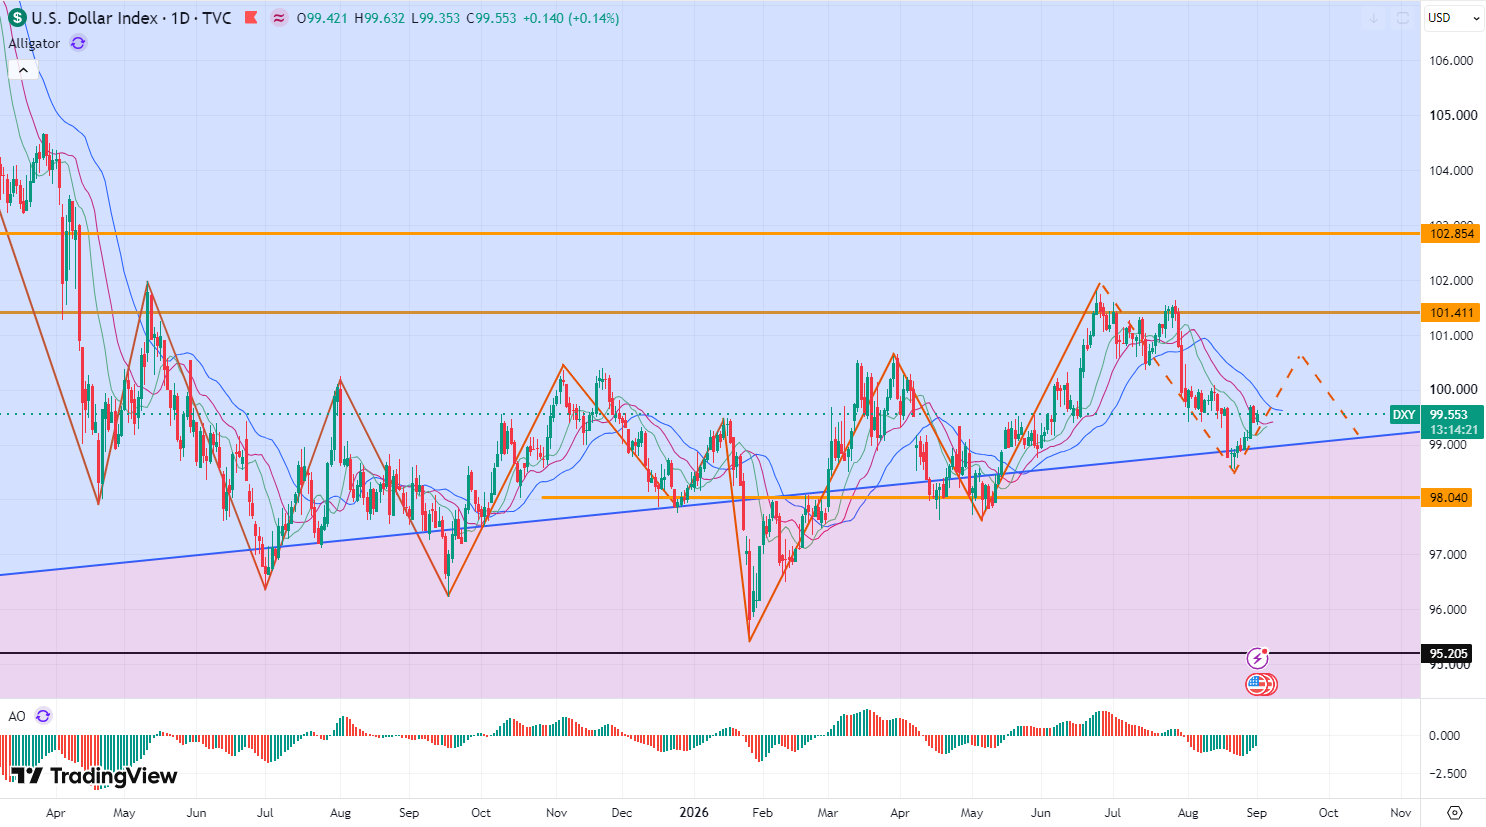
美元指數日線圖:
圖片來源於:tradingview
日線圖顯示,美元指數目前維持於99.0上方整固,儘管整體自6月下旬以來下行趨勢並未扭轉,但不排除後續或轉入更長時間的橫向整理階段。投資者可重點關注99.0一線水準得失,若能企穩99.0,則有望反彈挑戰100.0甚至101.0水準。但若美元指數有效擊穿99.0,則中期下行空間將被打開。