
美國衆議院於5月22日以微弱優勢通過大規模減稅法案,這一決定引發市場劇烈震盪。法案通過後,10年期美債收益率盤中衝高至4.62%,創2月以來新高;30年期美債收益率更觸及5.15%的2007年6月以來峯值。市場擔憂的核心在於:該法案將導致美國國債規模激增至少3萬億美元,疊加特朗普政府可能延續的減稅政策,美國財政赤字或面臨失控風險。
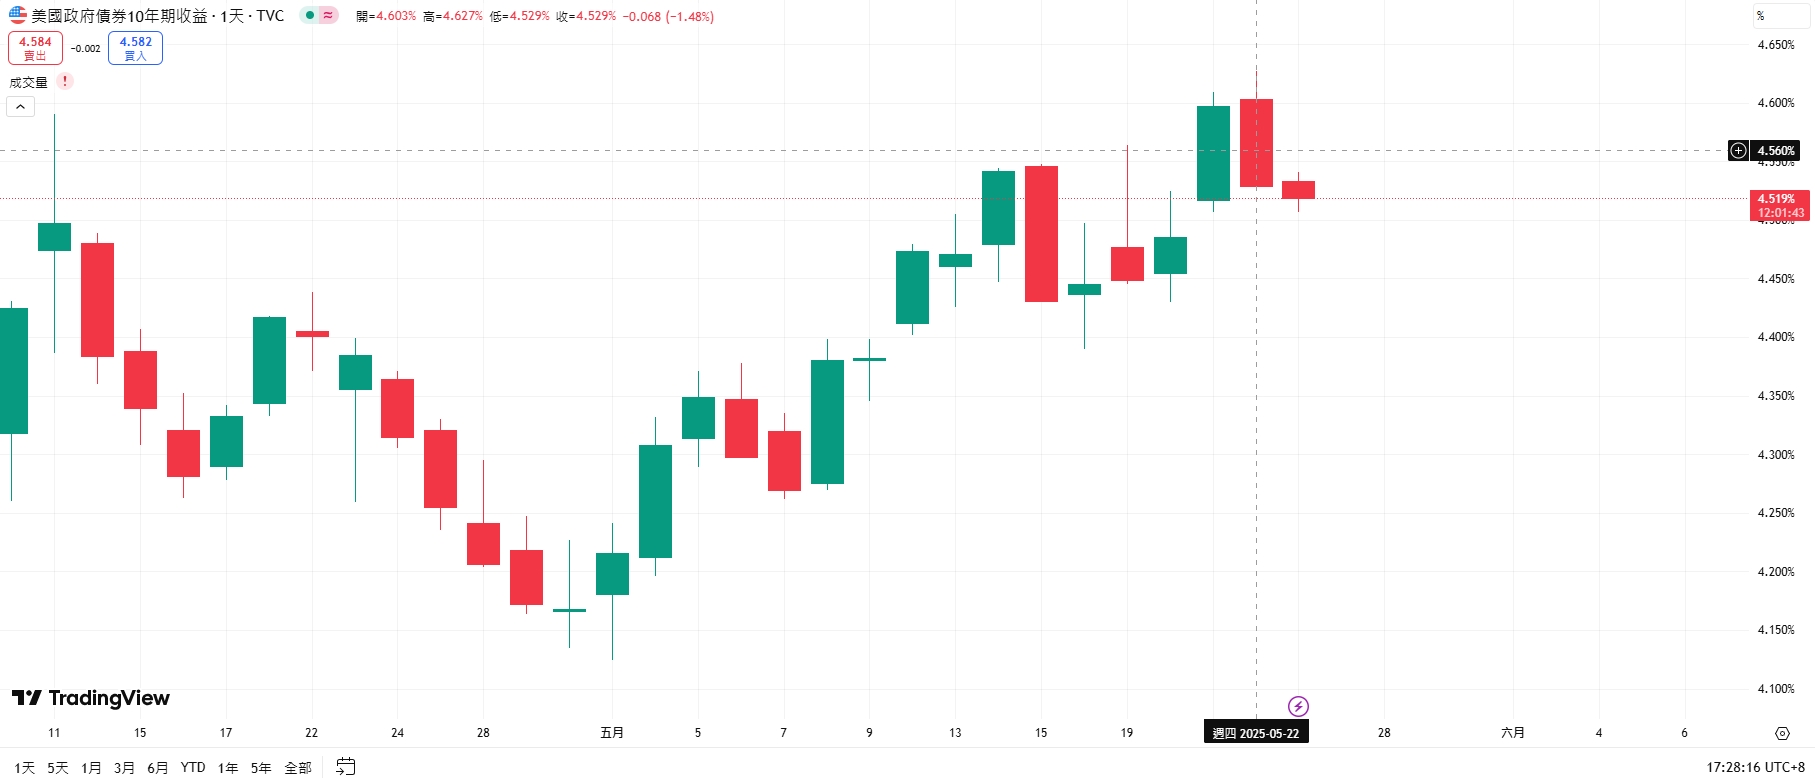 圖片來源於:tradingview
穆迪此前下調美國主權信用評級的行動已爲市場敲響警鐘。當前美國國債規模已達36.2萬億美元,聯邦預算問責委員會警告稱,法案的通過是“對財政責任的公然蔑視”,未來可能形成“財政懸崖”——若政策延續,將再度耗費數萬億美元。債券市場的拋售潮正是對此的直觀反應,特別是在20年期國債拍賣遇冷後,投資者信心遭受重創。
市場邏輯異變:美債美股關係重構
傳統“好經濟=賣債買股”的邏輯正在瓦解。在經濟增長預期惡化、美聯儲維持利率不變的背景下,美債收益率卻持續攀升,反映出市場對美國財政可持續性的深度質疑。Argent資本管理公司指出,美債吸引力下降的根本原因在於:長期財政赤字高企且無迴歸正常路徑,導致債券定價邏輯發生根本性轉變。
高盛的量化分析揭示了臨界點的逼近:當10年期美債收益率在一個月內上漲60個基點至4.75%-4.80%區間時,股市將面臨實質性壓力。截至5月23日,該收益率已觸及4.52%,距離閾值僅一步之遙。更值得警惕的是收益率上漲速度——歷史經驗表明,相較於絕對水平,快速攀升對市場的衝擊更具破壞性。
政策困局與資產重構:黃金與加密貨幣崛起
在美債與美股形成的惡性循環局面下,市場正積極探尋破局路徑。德意志銀行提出兩種解決方案:一是修訂減稅法案來推行財政緊縮政策,二是藉助美元貶值增強美債的吸引力。不過,前者可能會引發經濟衰退,後者則面臨着觸發貨幣戰爭的風險。高盛交易部門主管 Rich Privorotsky 進一步表明,在結構性壓力的影響下,市場資金已開始向非傳統資產領域轉移。
這種轉移呈現三大特徵:
-
首先,黃金的避險功能愈發凸顯。作爲傳統的抗通脹資產,黃金從債務貨幣化的預期中獲益良多。
-
其次,加密貨幣異軍突起。像比特幣這類資產,被不少人視爲對沖美元貶值風險的新選擇。
-
最後,資產配置傾向於非美市場。國際資本逐漸將目光投向估值更具優勢的海外股市。
美聯儲政策空間亦受擠壓。理事沃勒雖暗示若關稅降至10%或在下半年啓動降息,但高關稅可能推升通脹,限制貨幣政策靈活性。這種政策困境進一步削弱了市場對傳統風險資產的信心。
風險展望:結構性壓力下的市場新常態
當前市場正面臨三重矛盾的交織:
-
財政擴張與債務約束衝突:減稅雖能短期刺激經濟,卻會加劇長期失衡。
-
貨幣政策獨立性挑戰:管控收益率曲線可能損害美聯儲信譽。
-
全球資本流動轉向:美元霸權鬆動促使資產配置走向多元化。
短期內,逢低買盤可能引發技術性反彈(如10年期收益率回落至4.52%),但根本矛盾未解。若美債收益率突破4.8%閾值,可能觸發美股估值重構。更深遠的影響在於,市場或進入“財政主導”時代——政府債務規模成爲資產定價的核心變量,這預示着傳統股債組合策略的失效風險,以及黃金、加密貨幣等另類資產在投資組合中權重的系統性提升。
在這場美債風暴中,投資者需要重新審視兩個核心命題:當“無風險利率”不再無風險,資產定價的錨點何在 當財政赤字常態化,何種資產能真正對沖主權信用風險 答案的探尋過程,或將重塑未來十年的全球資本版圖。